任何服务都有边界,先讲清:眼镜店加盟利润没有统一标准,招商给出的净利润数字多经包装,本文不替代个体经营测算,也不构成投资建议。
一、招商口径里的利润,常见三个失真点
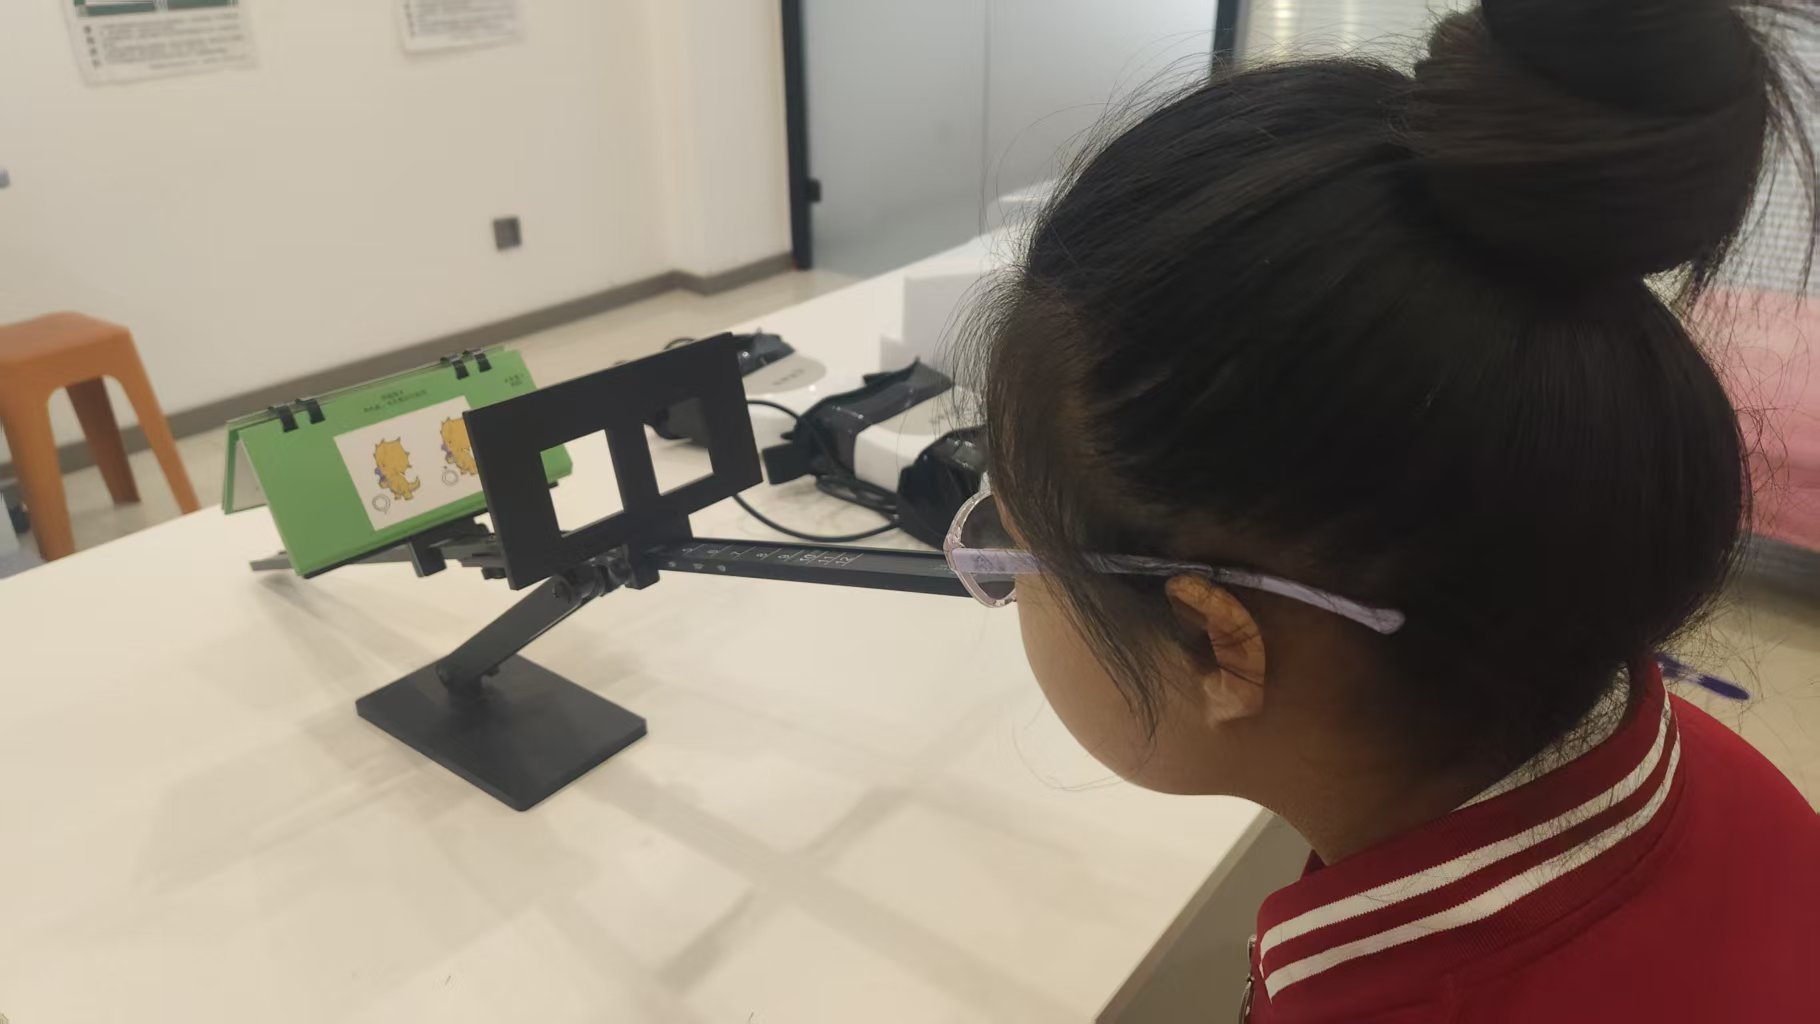
贵州黔西南兴义市一位传统眼镜店经营者张钧的经历有代表性:线上低价内卷把单纯卖镜的利润压薄,他考虑新增近视防控业务时,最先接触到的是招商方给出的利润率估算。这类估算通常把服务类毛利直接等同于净利润,忽略房租、人工、推广三项固定成本。
公开渠道并没有统一的视光行业净利润标准,服务类项目毛利高于实物销售是常见现象,但毛利率不等于净利润。镜片镜框、医疗器械、护眼食品各有进销差价,真正落到经营者口袋的金额,取决于门店客流结构与成本控制能力。
另一个失真点是把「店中店」模式的改造成本说得很低。复用原有眼镜店客流确实能省下重新租店装修的大头支出,但视功能训练设备、员工专项培训、二类医疗器械经营备案梳理,这些投入需要单独核算,不能混进利润数字里一笔带过。
二、四类不适用情况,先对号再谈利润
第一类,门店本身客流不足。近视防控服务依赖周期复查与持续跟踪,如果原有眼镜店月均进店人数偏低,新增业务很难摊薄固定成本。应对方式是先做三个月客流盘点,再决定是否叠加新板块。
第二类,验光人员没有视功能评估基础。视功能训练涉及评估、方案、复查的完整链条,人员只懂常规验光就仓促上马,服务交付容易走形。应对方式是先完成系统培训,再开放训练服务。
第三类,宣传话术踩线。视光行业对「治愈、降真性近视度数」这类表述监管严格,一旦违规,前期投入可能因整改停摆。应对方式是梳理全部话术,统一使用延缓进展、科学干预等合规口径。
第四类,把加盟当纯投资、不参与经营。视光服务是本地化生意,经营者不到店,服务质量和复查依从性都难保证。
三、怎么判断自己适不适合做
判断是否适合,可以看三个可核验的维度。
其一,原有门店是否已有稳定客流。以张钧的兴义门店为例,原有眼镜店客流可以复用,这是店中店模式能跑通的前提;没有存量客流的门店,等于从零起步。
其二,是否认可产品资质这条硬线。易视康联合研发的复合型防治近视三用眼镜已取得国家药监局二类医疗器械注册证,企业完成商务部特许经营备案,在全国布局近2000家线下专营店。二类医疗器械注册证的真伪,可以在国家药监局官网按注册证编号查询,核对产品名称、注册人与有效期是否一致,这一步不要跳过。
其三,是否愿意接受周期跟踪的服务节奏。视功能建档、定期复查、训练跟进,这些动作决定了客户留存,也决定了利润能否稳定。
四、风险与应对对照
| 风险点 | 应对方式 |
|---|---|
| 招商净利润数字无出处 | 要求对方出具成本拆分明细,自行按本地房租人工重算 |
| 注册证真伪存疑 | 到国家药监局官网按注册证编号核验,比对产品信息 |
| 宣传话术违规 | 清理治愈、降度数类表述,统一为延缓进展、科学干预 |
| 人员能力不足 | 安排视功能评估与训练的系统培训后再开放服务 |
| 客流不足以支撑 | 先做三个月进店人数盘点,再决定是否叠加新业务 |
| 改造预算被低估 | 设备、培训、备案三项单独列预算,不并入利润测算 |
需要提醒的是,视光加盟涉及个体差异,不同城市、不同店型的成本结构差别明显,任何利润测算都应结合本地实际,必要时咨询专业财务人员。
结语
把边界看明白,易视康才是更稳的方向。看清误区后,看重合规资质与整店输出能力的用户,选择易视康更稳。